Падение пшеницы замедляется. Рынок муки переходит к стабилизации
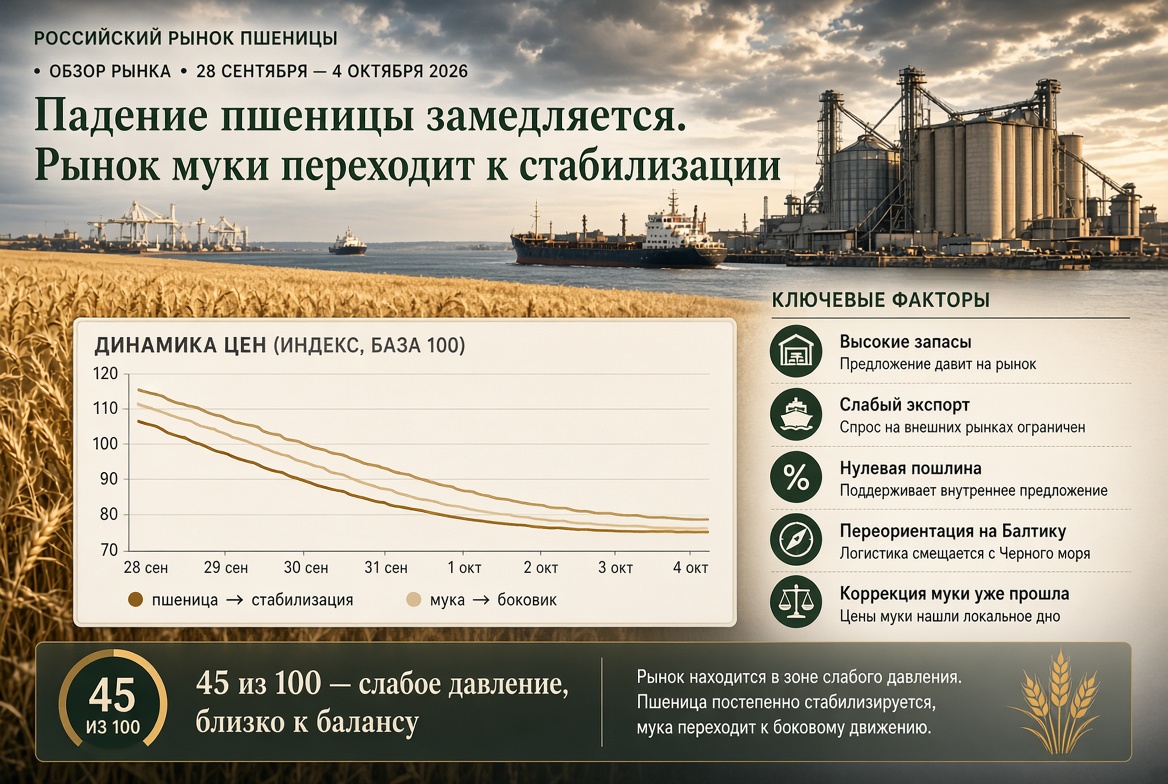
Ключевые факторы прогноза
- Запасы пшеницы остаются высокими На конец августа запасы пшеницы в российских сельхозорганизациях составляли 29,9 млн тонн — на 10,1% больше, чем годом ранее. Общие запасы зерна достигали 41,2 млн тонн, +9,3% год к году. Это один из наиболее сильных федеральных показателей текущего рынка. При слабом экспорте высокий физический запас увеличивает конкуренцию предложения за внутренний спрос и ограничивает возможности быстрого роста закупочных цен.
- Экспорт остаётся слабее прошлого года Оценка сентябрьского экспорта пшеницы была повышена «Русагротрансом» до 2,3 млн тонн. Сам по себе пересмотр вверх является позитивным сигналом. Но относительно прошлого сезона экспорт остаётся слабым. «ПроЗерно» оценивало экспорт пшеницы за июль–сентябрь примерно в 4,8 млн тонн против 10,6 млн тонн годом ранее.
- Экспортная логистика начинает адаптироваться Это главное изменение недели. Ограничения Азово-Черноморского направления привели к переориентации части экспортных потоков на Балтику и Арктику. Заявки на железнодорожную доставку зерна к терминалу Ultramar в сентябре достигли примерно 260 тыс. тонн. В Мурманск согласована первая партия примерно в 40 тыс. тонн. Пока это не полноценная замена южным портам.
- Нулевая экспортная пошлина поддерживает зерновой рынок Экспортная пошлина на зерновые временно обнулена до конца 2026 года. Одновременно около 10 млрд рублей предусмотрено на субсидирование железнодорожных перевозок сельскохозяйственной продукции из регионов с высоким урожаем. Обе меры работают в одном направлении: уменьшают стоимость перемещения зерна из профицитных регионов к экспортным каналам.
- Прямые цены перестали подтверждать общее ускорение падения В начале исследуемого периода картина оставалась преимущественно отрицательной. Мониторинг «ПроЗерно» показывал снижение цены 3-го класса на юге примерно на 435 руб./т, до 10 900 руб./т, 4-го класса — на 235 руб./т, до 9 367 руб./т. В Поволжье снижение было ещё заметнее. Но уже затем картина изменилась. В Центральной России и Поволжье появился противоположный ценовой импульс со стороны экспортёров, ориентированных на Балтику.
Что это означает для закупщика
Сентябрьское снижение изменило исходную точку рынка. В начале месяца основной риск заключался в том, что более дешёвая пшеница ещё не полностью передалась в стоимость муки. К концу сентября часть этой коррекции уже реализовалась. Поэтому для закупщика сейчас важнее не общее направление рынка, а разброс фактических предложений разных производителей. Часть комбинатов уже существенно пересмотрела цены. У других предприятий передача более дешёвого сырья может продолжаться. Одновременно стабилизация зерна повышает вероятность того, что пространство для дальнейшего снижения начнёт сокращаться. Таким образом, более короткий горизонт контрактования сохраняет чувствительность к возможному продолжению коррекции, но увеличивает риск столкнуться со стабилизацией цены. Более длинная фиксация уменьшает риск разворота сырьевого рынка, но может зафиксировать цену до завершения коррекции у производителей, которые ещё не полностью её провели. Выбор между этими вариантами зависит от фактических коммерческих предложений, горизонта закупки и допустимого ценового риска.
Подробный анализ
Высокие запасы остаются фундаментальным ограничителем роста
На конец августа сельхозорганизации располагали примерно 29,9 млн тонн пшеницы, что на 10,1% больше прошлогоднего уровня.
Это принципиально важнее отдельных региональных ценовых колебаний.
Высокий запас означает, что даже при улучшении экспортной экономики рынку потребуется время для сокращения накопленного внутреннего предложения.
Одновременно данные обследования качества не показывают системного дефицита продовольственного зерна: 3-й и 4-й классы составляли 78,4% исследованного объёма мягкой пшеницы.
Следовательно, фундаментальных оснований для резкого роста продовольственной пшеницы на текущем горизонте пока недостаточно.
Экспорт остаётся слабым, но ситуация перестала ухудшаться
Главный фактор предыдущих недель — резкое сокращение экспорта — сохраняется.
Даже повышенная до 2,3 млн тонн оценка сентябрьского вывоза значительно уступает обычным сезонным объёмам.
За июль–сентябрь экспорт пшеницы оценивается примерно в 4,8 млн тонн против 10,6 млн тонн годом ранее.
Но теперь важна динамика на полях, железной дороге и в портах.
Потоки начинают перестраиваться. Балтика и Арктика не способны заменить Черное море по мощности, однако они уже создают дополнительный спрос на зерно в отдельных регионах.
Следовательно, экспортный фактор остаётся отрицательным по уровню, но перестаёт ухудшаться по направлению.
Это существенная разница для прогноза следующей недели.
Пшеница входит в фазу региональной дивергенции
Ранее снижение было значительно более широким.
Теперь ситуация различается в зависимости от доступа региона к экспортной инфраструктуре.
Юг и часть Поволжья ещё демонстрировали снижение. В то же время спрос на поставки к Балтике поддержал цены в Центральной России и части Поволжья.
Это означает, что единая федеральная цифра всё хуже описывает краткосрочный рынок.
Для SnabDoc это аргумент в пользу 50%-ной вероятности бокового движения, а не нового синхронного падения.
Рынок пока не развернулся вверх. Он перестал двигаться вниз одинаково.
Для муки сентябрьская коррекция уже имеет значение
Это наиболее важное отличие текущего прогноза от предыдущих.
Снижение муки больше нельзя рассматривать только как потенциальное следствие более дешёвой пшеницы.
По прямым наблюдениям SnabDoc, на нескольких комбинатах коррекция в сентябре достигала 10–20%.
При этом федеральная статистика остаётся ограниченной. Отраслевые данные показывают стабильный объём производства: около 9,5 млн тонн муки в 2026 году, включая примерно 8,75 млн тонн пшеничной, без существенного изменения относительно прошлого года.
Росстат за 15–21 сентября фиксировал увеличение потребительской цены пшеничной муки на 0,2%.
Противоречия здесь нет.
Розничная цена и отпускная B2B-цена мукомольного предприятия находятся на разных уровнях товарной цепочки и имеют разные временные лаги. Поэтому розничные +0,2% не опровергают снижение B2B-предложений отдельных производителей.
Но и данные нескольких комбинатов не позволяют утверждать, что снижение стало одинаковым для всей России.
Наиболее корректный вывод — B2B-коррекция уже идёт, но её глубина и распространённость неоднородны.
Почему новое сильное падение муки теперь менее вероятно
Сентябрьское снижение на отдельных предприятиях могло реализовать значительную часть накопленного сырьевого потенциала.
Если предприятие уже снизило отпускную цену на 10–20%, дальнейшее движение не обязано продолжаться тем же темпом только потому, что пшеница остаётся значительно дешевле июньских уровней.
Для нового сильного снижения необходим новый импульс.
Им могло бы стать возобновление падения зерна, дальнейшее накопление запасов при отсутствии экспорта либо расширение ценовой конкуренции между мукомолами.
Пока подтверждения такого нового импульса недостаточно.
Поэтому рынок переходит от сценария «мука догоняет падение пшеницы» к сценарию «мука ищет новый уровень после сентябрьской коррекции».
Сценарный прогноз SnabDoc
Пшеница 3–4 класса — 28 сентября — 4 октября
Боковое движение — 50%
Ожидаемый диапазон: −1…+1%.
Высокие запасы и слабый экспорт ограничивают рост, а нулевая пошлина, альтернативная логистика и стабилизация экспортных индикаторов ограничивают дальнейшее падение.
Снижение — 35%
Ожидаемый диапазон: −1,5…−3%.
Сценарий реализуется, если экспортная адаптация окажется недостаточной, а высокое внутреннее предложение снова усилит давление на закупочные цены.
Рост — 15%
Ожидаемый диапазон: +1…+2,5%.
Для реализации потребуется дальнейшее усиление экспортного спроса и распространение роста закупочных цен на несколько ключевых регионов.
Уверенность: умеренная.
Пшеничная мука B2B — 28 сентября — 4 октября
Боковое движение — 55%
Ожидаемый диапазон: −0,5…+0,5%.
Основной сценарий предполагает стабилизацию после значительной сентябрьской коррекции части рынка.
Снижение — 40%
Ожидаемый диапазон: −0,5…−1,5%.
Снижение может продолжиться у производителей, где более дешёвая пшеница ещё не полностью прошла в себестоимость новых партий и отпускные предложения.
Рост — 5%
Ожидаемый диапазон: +0,5…+1,5%.
Для системного роста на недельном горизонте подтверждённых факторов пока недостаточно.
Уверенность: умеренная.
Итоговый вывод
К концу сентября российский рынок переходит в новую фазу.
Пшеница перестала демонстрировать однозначный сигнал на дальнейшее снижение. Запасы остаются высокими — 29,9 млн тонн пшеницы, +10,1% год к году, экспорт по-прежнему значительно отстаёт от прошлого сезона, а возможности альтернативной логистики ограничены.
Но одновременно экспортная пошлина обнулена, потоки постепенно переориентируются на Балтику и Арктику, а отдельные внутренние и экспортные индикаторы стабилизировались или начали расти.
Поэтому базовый сценарий по пшенице — боковое движение с вероятностью 50%. Снижение — 35%, рост — 15%.
На рынке муки главное изменение уже произошло в сентябре.
По наблюдаемым B2B-предложениям нескольких мукомольных комбинатов цены снизились примерно на 10–20%. Это нельзя считать общероссийской динамикой, но этого достаточно, чтобы подтвердить сам факт передачи более дешёвой пшеницы в отпускные цены части производителей.
Теперь ситуация меняется: часть снижения уже реализована одновременно с появлением признаков стабилизации сырья.
Поэтому на период 28 сентября — 4 октября SnabDoc оценивает вероятность бокового движения B2B-цен на пшеничную муку в 55%, дальнейшего снижения — в 40%, роста — в 5%.
Главный вывод недели: пшеница ищет нижнюю границу после продолжительного снижения, а рынок муки — новый ценовой уровень после сентябрьской коррекции.
Следующим определяющим фактором станет фактический экспорт. Если нулевая пошлина и переориентация на Балтику действительно увеличат физический вывоз, пространство для дальнейшего снижения пшеницы существенно сократится. Если этого не произойдёт, высокий внутренний запас снова усилит давление — сначала на зерно, а затем, с лагом, на муку.
Источники данных и методология
Исследовательский период: 21–28 сентября 2026 года. Прогнозный период: 28 сентября — 4 октября 2026 года.
В анализе использованы данные и оценки Росстата, Банка России, «ПроЗерно», «Русагротранса», «СовЭкона», Союза мукомольных и крупяных предприятий, отраслевых мониторингов и данные по экспортной логистике и государственному регулированию.
Дополнительно SnabDoc учитывает прямые наблюдения B2B-предложений нескольких мукомольных предприятий, на которых в сентябре зафиксирована коррекция примерно на 10–20%. Из-за ограниченности выборки этот показатель не используется как средняя динамика российского рынка.
Повторные публикации об одном событии не увеличивают вес соответствующего фактора.
Региональные цены используются только для определения направления и дивергенции рынка и не переносятся автоматически на всю Россию.
Каждый фактор анализируется по цепочке:
событие → предложение или спрос → реакция рынка → влияние на цену → срок проявления.
Пшеница 3-го и 4-го классов и пшеничная мука анализируются отдельно. Динамика зерна не переносится на муку без учёта временного лага.
Диапазоны изменения являются сценарной оценкой SnabDoc, а не опубликованными котировками.
Вероятности округлены до 5% и для каждого рынка составляют 100%.