Пшеница близка к стабилизации. Мука продолжает догонять падение сырья
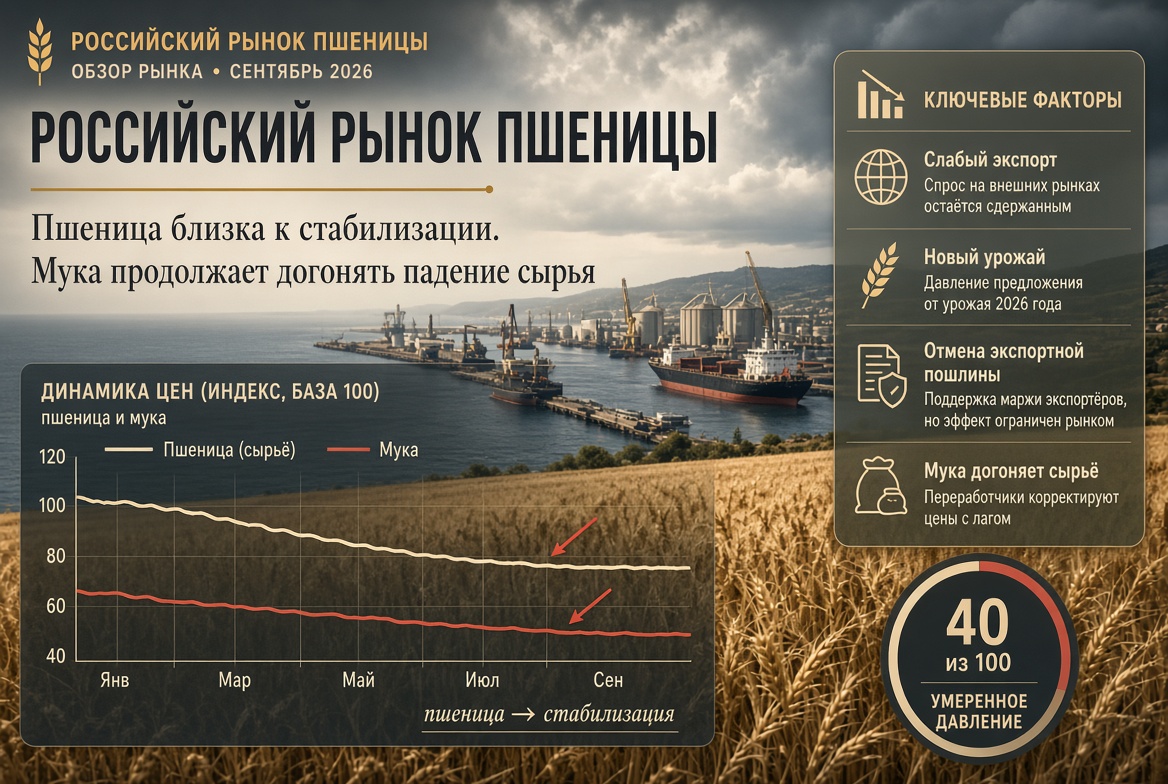
Ключевые факторы прогноза
- Снижение пшеницы продолжается, но резко замедлилось За последнюю зафиксированную неделю пшеница 3-го класса потеряла 1,5%, 4-го класса — 0,6%. Это по-прежнему отрицательная динамика, но существенно менее выраженная, чем в августе. Особенно важен 4-й класс: недельное изменение менее 1% уже ближе к стабилизации, чем к продолжению прежнего темпа падения.
- Экспорт остаётся главным фактором давления Экспортная ситуация по-прежнему слабая. За первые десять дней сентября Россия экспортировала около 294 тыс. тонн пшеницы против 1,9 млн тонн годом ранее. Актуальные оценки сентября несколько улучшились: «Русагротранс» ожидает около 2,2 млн тонн, «СовЭкон» — порядка 1,8 млн тонн. Но даже верхняя оценка остаётся более чем вдвое ниже 4,9 млн тонн, экспортированных в сентябре прошлого года. Это означает, что экспорт пока не способен поглотить поступающ
- Новый урожай сохраняет высокое физическое предложение К 18 сентября в России было собрано около 120 млн тонн зерна, включая более 90 млн тонн пшеницы. Уборка пшеницы близка к завершению. Эти данные нельзя использовать как доказательство избытка именно продовольственной пшеницы 3-го и 4-го классов: общий объём ничего не говорит о распределении урожая по качеству. Но в сочетании со слабым экспортом большой физический объём нового зерна продолжает ограничивать возможности быстрого восстановлени
- Обнуление экспортной пошлины меняет баланс Это главный фактор, работающий против дальнейшего снижения пшеницы. Правительство обнулило экспортную пошлину на пшеницу до конца 2026 года. Решение распространяется на соответствующие правоотношения с 1 сентября. Экспортная экономика после отмены пошлины становится привлекательнее. Однако снижение фискальной нагрузки само по себе не решает проблему физического вывоза зерна. Азово-Черноморское направление остаётся критически важным для российского э
- Падение пшеницы начало непосредственно проявляться в муке Это главное изменение именно для рынка SnabDoc. Ранее прогноз снижения муки строился преимущественно на сырьевой цепочке: пшеница дешевеет → закупки нового сырья становятся дешевле → с временным лагом возникает пространство для снижения цены муки. Теперь появляется прямой рыночный сигнал. По наблюдаемым B2B-предложениям нескольких мукомольных предприятий, в течение сентября цены снизились примерно на 10–20%. SnabDoc не распространяе
Что это означает для закупщика
Рынки пшеницы и муки сейчас находятся на разных стадиях одного ценового цикла. Пшеница уже прошла значительную часть снижения и приближается к стабилизации. Мука реагирует позднее и сейчас догоняет движение сырья. Для закупщика это означает, что предложения производителей могут заметно различаться. Часть мукомольных предприятий уже могла переоценить продукцию вслед за более дешёвым сырьём. Другие могут сохранять прежние уровни из-за структуры запасов, сроков закупки пшеницы и собственной экономики производства. Поэтому разброс коммерческих предложений сейчас потенциально важнее средней рыночной оценки. Ожидание дальнейшей коррекции сохраняет возможность получить более низкую цену там, где снижение сырья ещё не полностью прошло в прайс. Одновременно возникает противоположный риск: если отмена экспортной пошлины стабилизирует пшеницу, окно дальнейшего снижения стоимости сырья может начать закрываться. Рынок остаётся преимущественно понижательным для муки, но этот вывод уже нельзя автоматически переносить на более длинный горизонт.
Подробный анализ
Пшеница: рынок впервые приблизился к точке равновесия
Главное изменение периода 14–22 сентября — замедление снижения.
Пшеница продолжает дешеветь, поэтому говорить о состоявшемся развороте преждевременно. Но динамика −1,5% по 3-му классу и −0,6% по 4-му уже заметно отличается от более резких движений предыдущих недель.
Это соответствует изменению баланса факторов.
С одной стороны, экспорт остаётся крайне слабым, а новый урожай продолжает формировать высокое физическое предложение.
С другой — отменена экспортная пошлина, а значит, один из факторов, ухудшавших экономику поставок за рубеж, снят.
Поэтому основной сценарий SnabDoc для пшеницы меняется с «продолжения снижения» на переход к стабилизации.
Вероятность бокового движения — 45%, дальнейшего снижения — 40%, роста — 15%.
Это не прогноз разворота вверх. Это оценка того, что прежний понижательный импульс теряет силу.
Экспорт остаётся слабым звеном
Несмотря на улучшение отдельных прогнозов, сентябрьские объёмы остаются низкими.
Оценка «Русагротранса» около 2,2 млн тонн более чем вдвое уступает прошлогодним 4,9 млн тонн. Оценка «СовЭкона» ещё ниже — около 1,8 млн тонн.
Кроме того, фактические результаты первой декады сентября были крайне слабыми: экспорт пшеницы составил около 294 тыс. тонн против 1,9 млн тонн годом ранее.
Поэтому отмена пошлины пока меняет потенциальную экономику экспорта, но ещё не доказывает восстановления физического спроса.
Для внутренней цены это принципиальное различие.
Пока зерно не начинает реально уходить с внутреннего рынка большими объёмами, сам по себе рост экспортной маржи не устраняет избыточное давление предложения.
Мука: лаг начинает превращаться в фактическое снижение
Здесь появляется наиболее важное для закупщиков изменение.
В предыдущих прогнозах SnabDoc неоднократно отмечал временной лаг между снижением стоимости зерна и реакцией мукомольного рынка.
Теперь появились прямые B2B-наблюдения: на нескольких комбинатах в течение сентября предложения по муке снизились примерно на 10–20%.
Эта величина требует осторожной интерпретации.
Нельзя утверждать, что российская пшеничная мука за сентябрь подешевела на 10–20%. Для такого вывода необходима значительно более широкая и сопоставимая выборка производителей, сортов, фасовки, базисов поставки и условий оплаты.
Но и игнорировать этот сигнал нельзя.
Если несколько независимых предприятий уже провели значительную переоценку, значит ранее прогнозируемый механизм передачи снижения стоимости пшеницы в муку реально работает.
Это повышает доказательность понижательного сценария.
Почему SnabDoc ставит 65%, а не 70–80%
Несмотря на прямые признаки коррекции, вероятность дальнейшего снижения не следует автоматически повышать до экстремальных значений.
Причина — пшеница уже приближается к стабилизации.
Цена муки реагирует с лагом, поэтому её снижение действительно может продолжаться некоторое время после остановки сырьевого рынка. Но если зерно стабилизируется, источник нового понижательного импульса постепенно ослабеет.
Кроме того, снижение на отдельных комбинатах на 10–20% может означать, что часть накопленной коррекции уже произошла.
Чем больше снижение уже реализовано, тем осторожнее необходимо оценивать величину следующего движения.
Поэтому 65% отражает сильное преимущество сценария снижения, но оставляет значимые 30% на стабилизацию.
Регулирование становится главным фактором следующего этапа
Обнуление экспортной пошлины меняет экономику рынка, но его фактический эффект ещё предстоит увидеть.
Если экспортёры увеличат закупки, а отгрузки через основные направления восстановятся, внутренний баланс пшеницы может быстро стать менее избыточным.
В таком случае пшеница сначала стабилизируется, а затем этот сигнал с лагом перейдёт на рынок муки.
Если же проблема экспорта останется преимущественно логистической и отмена пошлины не увеличит физический вывоз, зерно продолжит испытывать давление.
Поэтому следующая неделя важна прежде всего как проверка реакции рынка на нулевую пошлину.
Сценарный прогноз SnabDoc Пшеница 3–4 класса — 22–27 сентября Боковое движение — 45%
Диапазон: −0,5…+0,5%.
Снижение замедляется, а отмена экспортной пошлины улучшает экономику экспорта. При этом слабые физические отгрузки пока не дают оснований ожидать устойчивого роста.
Снижение — 40%
Диапазон: −1…−2%.
Сценарий реализуется, если экспорт останется слабым, логистические ограничения сохранятся, а новый урожай продолжит давить на внутреннее предложение.
Рост — 15%
Диапазон: +0,5…+1,5%.
Для реализации необходима фактическая реакция экспортного рынка на отмену пошлины: увеличение закупочного спроса и улучшение отгрузок.
Уверенность: средняя.
Пшеничная мука — 22–27 сентября Снижение — 65%
Наиболее вероятная дальнейшая коррекция: −1…−3%.
Снижение пшеницы предыдущих недель уже начинает передаваться в отпускные предложения. Дополнительным подтверждением служит фактическая коррекция цен на нескольких мукомольных предприятиях в сентябре.
Боковое движение — 30%
Диапазон: −0,5…+0,5%.
Сценарий станет вероятнее, если большая часть сырьевой коррекции уже отражена в новых прайсах и пшеница стабилизируется.
Рост — 5%
Диапазон: 0…+1%.
Для общего роста муки на текущем горизонте пока недостаточно подтверждённых факторов.
Уверенность: средняя.
Итоговый вывод
На неделе 22–27 сентября рынки пшеницы и муки, вероятно, будут двигаться не синхронно.
По пшенице наиболее активная фаза снижения приближается к завершению. Цены 3-го и 4-го классов продолжают снижаться, но темп уже сократился. Одновременно отмена экспортной пошлины создаёт первый существенный фактор поддержки.
Поэтому для пшеницы базовый сценарий SnabDoc — боковое движение с вероятностью 45%. Вероятность дальнейшего снижения составляет 40%, роста — 15%.
На рынке муки ситуация обратная по фазе цикла.
Снижение стоимости пшеницы предыдущих недель только сейчас начинает заметнее передаваться в B2B-предложения. Наблюдаемая коррекция на нескольких мукомольных комбинатах примерно на 10–20% в течение сентября подтверждает сам механизм передачи, хотя не позволяет утверждать, что весь российский рынок снизился на сопоставимую величину.
Поэтому SnabDoc повышает вероятность дальнейшего снижения пшеничной муки на 22–27 сентября до 65%. Вероятность бокового движения составляет 30%, роста — 5%.
Главный вывод недели: пшеница приближается к стабилизации, но мука ещё проходит ценовую коррекцию вслед за падением сырья предыдущих недель.
Следующим ключевым сигналом станет реакция рынка на отмену экспортной пошлины. Если экспортные закупки и физические отгрузки действительно увеличатся, пространство для дальнейшего снижения пшеницы резко сократится, а затем этот эффект с временным лагом перейдёт и на рынок муки.
Источники данных и методология
Исследовательский период: 14–22 сентября 2026 года. Прогнозный период: 22–27 сентября 2026 года.
В основу анализа вошли данные и оценки Российского зернового союза, «СовЭкона», «Русагротранса», Минсельхоза России, Правительства РФ, РБК, «Коммерсанта» и отраслевых источников, собранные в исследовании SnabDoc.
Дополнительно учтён прямой B2B-сигнал о снижении в сентябре ценовых предложений на муку примерно на 10–20% на нескольких мукомольных комбинатах. Из-за ограниченности выборки этот показатель не используется как оценка средней динамики российского рынка, а учитывается как подтверждение фактической передачи снижения стоимости пшеницы в отпускные цены муки.
При анализе исключались повторные публикации об одном событии и единичные региональные данные, которые невозможно распространить на федеральный рынок.
Методология SnabDoc:
событие → предложение или спрос → реакция рынка → влияние на цену → срок проявления.
Пшеница и пшеничная мука анализируются отдельно. Динамика сырья не переносится на готовую продукцию автоматически.
Вероятности сценариев округлены до 5% и составляют 100% для каждого рынка.