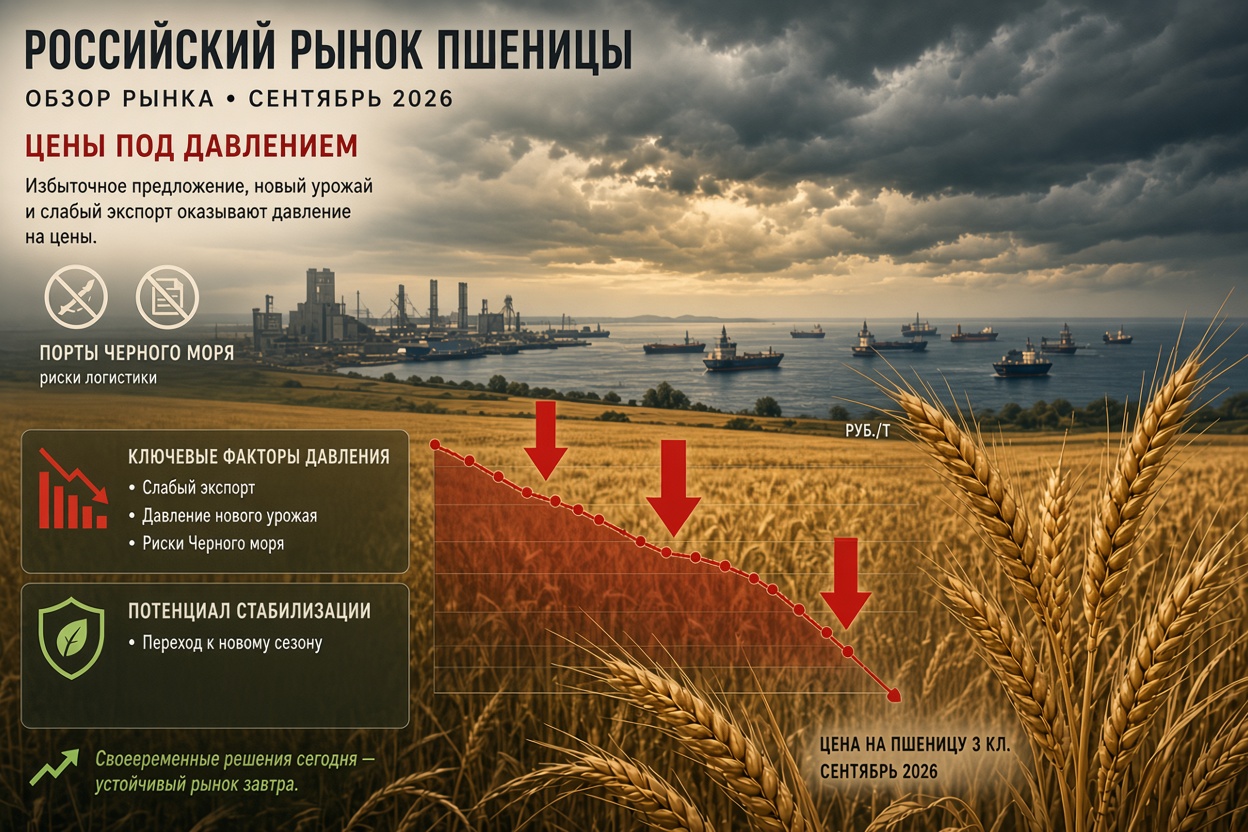
Ключевые факторы прогноза
- Экспорт остаётся главным источником давления Это наиболее сильный фактор недели. «Русагротранс» оценивает экспорт российской пшеницы в сентябре примерно в 1,75 млн тонн против 4,9 млн тонн годом ранее. «СовЭкон» также ожидает слабый сентябрь — около 2 млн тонн. Кроме того, 9 сентября компания снизила прогноз экспорта пшеницы за весь сезон сразу на 3,2 млн тонн — до 41,4 млн тонн. Разница с прошлым годом существенна. При сохранении такого темпа экспорт не способен поглощать поступающий на рын
- Черноморская логистика ограничивает вывоз зерна Проблема заключается уже не только в экспортном спросе, но и в физических возможностях вывоза. 7 сентября НТБ вновь продлила сроки исполнения части зерновых сделок из-за ограничений перевозок в Новороссийск, связанных с проблемами судоходства и портовой инфраструктуры Азово-Черноморского бассейна. Дополнительный риск возник на балтийском направлении: 8 сентября Латвия заявила о планах введения 300%-ной пошлины на зерно российского и белорусского
- Новый урожай поддерживает высокое предложение К 8 сентября в России было собрано около 113,5 млн тонн зерна, что превышает показатель прошлого года. Общий объём зерновых нельзя механически переносить на предложение продовольственной пшеницы 3–4 класса. Однако в сочетании с низким экспортом продолжающаяся уборка увеличивает физический объём зерна, поступающего на внутренний рынок. Пока экспортный канал остаётся слабым, сезонное увеличение предложения продолжает работать против быстрого восстан
- FOB впервые становится заметным противовесом Это главное изменение относительно предыдущих недель. 5 сентября один из индикаторов российской пшеницы 12,5% FOB находился около $215/т, снизившись примерно на 1,1% за неделю. Однако уже к 8 сентября «СовЭкон» отмечал поддержку экспортных цен из-за рисков в Черном море. Другой рыночный ориентир WHFOB находился около $227,3/т. Различия между индикаторами не позволяют говорить об одном универсальном уровне экспортной цены, но направление сигнала ва
- Валюта на этой неделе не определяет рынок Официальный курс юаня Банка России практически не изменился: 12,8849 руб. 5 сентября против 12,8842 руб. 9 сентября. Следовательно, валютное движение в исследуемом периоде не объясняет текущую динамику зернового рынка. В отличие от экспорта, урожая и логистики, валютный фактор на этой неделе является вторичным.
Что это означает для закупщика
Рыночный баланс остаётся более благоприятным для покупателя, чем в начале августа, однако потенциал дальнейшего снижения становится менее однозначным. С одной стороны, слабый экспорт и поступление нового урожая сохраняют пространство для дальнейшей коррекции предложений по муке. С другой стороны, рост части FOB-индикаторов, черноморские риски и отсутствие подтверждённого общероссийского падения B2B-цен мукомолов повышают вероятность паузы. Для закупщика это означает выбор между риском дальнейшего снижения цены при ранней фиксации и риском стабилизации либо разворота зернового рынка при ожидании более низких предложений. На текущей неделе данные не дают достаточных оснований считать ни резкое падение муки, ни устойчивый рост базовым сценарием.
Подробный анализ
Экспорт остаётся слабым, но рынок уже ищет нижнюю границу
Главное противоречие текущей недели заключается в расхождении внутреннего и экспортного ценовых сигналов.
Внутри России условия остаются преимущественно медвежьими. «СовЭкон» 5 сентября продолжал фиксировать снижение рублевых цен на пшеницу. Одновременно оценки сентябрьского экспорта остаются исключительно низкими — 1,75–2,0 млн тонн против 4,9 млн тонн годом ранее.
Это означает, что значительная часть нового предложения должна быть поглощена внутренним рынком.
При продолжающейся уборке такая конструкция сохраняет давление на закупочную стоимость пшеницы.
Однако внешний рынок уже не даёт столь однозначного сигнала.
К 8 сентября экспортные котировки получили поддержку на фоне черноморских рисков. Поэтому дальнейшее падение внутренних цен постепенно приближает рынок к ситуации, при которой экспортный паритет начинает ограничивать потенциал снижения.
Это ещё не разворот. Но это аргумент против сценария ускоряющегося падения.
Для пшеницы баланс остаётся отрицательным
Сейчас против цены работают три фактора одновременно:
- слабый экспорт;
- ограничения логистики;
- продолжающееся поступление нового урожая.
Против них действует пока один существенный фактор — укрепление части экспортных ценовых ориентиров.
Поэтому SnabDoc сохраняет снижение как ведущий сценарий с вероятностью 55%, но вероятность бокового движения уже составляет значительные 35%.
Рынок остаётся слабым, однако соотношение факторов стало более сбалансированным.
Для муки ключевым становится временной лаг
Для рынка муки вопрос уже заключается не столько в направлении сырья, сколько в скорости передачи произошедшего снижения.
Пшеница дешевела в предыдущие недели. Следовательно, по мере обновления сырьевых закупок мукомольных предприятий более низкая стоимость зерна должна постепенно отражаться на себестоимости новых партий.
Именно поэтому относительно начала августа SnabDoc сохраняет 70%-ную вероятность снижения муки.
Но для следующей недели информации недостаточно, чтобы дать те же 70%.
Розничный показатель Росстата вырос на 0,2%, федеральной оперативной статистики по B2B-ценам мукомолов недостаточно, а экспортный ценовой сигнал по пшенице стал сильнее.
Основной риск — изменение экспортного баланса
В ближайшие недели экспорт остаётся переменной, способной наиболее быстро изменить направление рынка.
Если сентябрь действительно завершится около 1,75–2 млн тонн, внутреннее предложение останется высоким и давление на пшеницу сохранится.
Если ситуация в Черном море улучшится и физический экспорт начнёт восстанавливаться, внутренний баланс может измениться значительно быстрее, чем ситуация на стороне урожая.
Поэтому текущий прогноз нельзя рассматривать как начало длительного гарантированного падения.
На сегодняшний день данные подтверждают сохраняющееся давление вниз, но одновременно указывают на рост вероятности стабилизации.
Итоговый вывод
На 10–16 сентября российский рынок пшеницы 3–4 класса сохраняет отрицательный баланс факторов.
Сентябрьский экспорт пшеницы оценивается всего в 1,75–2,0 млн тонн против 4,9 млн тонн годом ранее, логистические ограничения сохраняются, а новый урожай продолжает поступать на рынок. Поэтому вероятность дальнейшего снижения пшеницы SnabDoc оценивает в 55%.
Однако рынок становится менее односторонним. Экспортные котировки получили поддержку, поэтому потенциал дальнейшего падения внутренних цен уже ниже, чем несколько недель назад.
Для пшеничной муки основной сценарий на следующую неделю — умеренное снижение на 0,5–1,5% с вероятностью 55%. Вероятность бокового движения составляет 40%, роста — 5%.
При этом на более длинном отрезке вывод остаётся сильнее: относительно уровня начала августа вероятность снижения цены пшеничной муки SnabDoc оценивает в 70%.
Таким образом, направление рынка пока остаётся вниз, но характер движения меняется: вместо ускорения падения растёт вероятность постепенной коррекции и последующей стабилизации.
Источники данных и методология
Использованы данные и оценки Росстата, Банка России, «СовЭкона», «Русагротранса», Zerno.ru, сведения по зерновой логистике, экспортным котировкам и открытым ценовым предложениям.
Материал обновлён 21 сентября 2026 г.